


※この記事にはアフィリエイト広告(プロモーション)を含みます。とはいえ、ひよこが実際に「いいな」と思ったものだけ紹介してます
「投資って、何歳から始めるべきなんやろう…」 布団の中でスマホを見ながら、そんな不安に襲われたことはありませんか。
結論から言うと、投資に「もう遅い」という年齢はありません。
大事なのは年齢そのものより、自分の年代に合った始め方・金額感で一歩を踏み出すことです。
この記事では、20代・30代・40代それぞれの始め方や金額感を、ひよこの実体験と数字を交えてやさしく解説します。

ひよこも30代前半で「もう遅いんちゃうか」って本気で焦った経験あるからな。
今日はその話も含めて、正直に話すで。
投資は何歳から始めるべき?結論は「年齢よりタイミング」
結論:投資は何歳から始めても遅すぎることはありません。 大切なのは年齢そのものより、自分の年代に合ったやり方で、今日一歩を踏み出すことです。
実は、投資を先延ばしにして後悔している人は、想像以上に多いというデータがあります。
株式会社マイスター60が、60〜65歳の男性500名を対象に行った調査があります(2020年1月発表とやや前の調査です)。 この調査で「定年退職前にしておけばよかったこと」の1位になったのが「資産運用」で、38.4%という結果でした。
出典:株式会社マイスター60「再雇用制度で働く会社員の意識調査【第2弾】」(2020年1月27日発表、60〜65歳の男性500名対象)
https://www.mystar60.co.jp/post/columns/19
10人に4人近くが「資産運用をやっておけばよかった」と振り返っています。思ったより多いですよね。 ただ裏を返せば、「今日から始めれば、この後悔をせずに済む」ということでもあります。
この数字見たとき、ひよこも他人事とちゃうなって思ったで。
年齢がどうこうより、「後回しにし続けること」が一番もったいないんかもしれへんな
20代・30代・40代で何が変わるのか
結論:年代によって変わるのは「取れるリスクの大きさ」や「使える時間の長さ」です。 投資を始めていいかどうかの資格が変わるわけではありません。
20代は使える時間が長く、多少値動きがあっても取り戻しやすいという特徴があります。
30代は収入が安定してくる一方、結婚や子育てなど支出も増えやすい時期です。
40代以降は老後を意識し始める分、逆算した金額感で考える必要が出てきます。
どの年代にも共通しているのは、「今の自分にとって無理のない金額から始められる」という点です。
「もう遅い」と感じるボーダーラインは実在するのか
結論:投資を始めるのに年齢の上限はありません。法律上の下限は18歳です。
2022年の民法改正により、18歳から一人で証券口座を開設できるようになりました。逆に言えば、「何歳までに始めないといけない」という上限のルールは存在しません。
「もう遅いかも」という感覚は、多くの場合、周りと比較して生まれる感情です。 制度上のルールではありません。
ここまで読んで、「自分の年代なら具体的にどう始めればいいの?」と思った方もいるはずです。 次の章で、20代・30代・40代それぞれの始め方を見ていきましょう。
米国株の個別分析をしたい人に向いている証券会社です。
※手数料やキャンペーン内容などの最新情報は、必ず公式サイトでご確認ください。
年代別ロードマップ|20代・30代・40代の始め方と金額感
年代ごとに「意識すべきポイント」と「無理のない金額感」があります。 それを知っておくと、自分に合ったペースで始めやすくなります。

20代:時間を味方につける
20代は、金額の大きさより「早く始めて時間を味方につけること」が最大の武器になります。
金融庁の「つみたてシミュレーター」の考え方で試算してみます。 毎月1万円を年率4%で30年間積み立てた場合、積立総額は360万円です。 複利計算式で試算すると、最終的な資産は690万円程度になる可能性があります。 (あくまで一定の条件を仮定した概算です。実際にシミュレーターで試算すると数値が多少異なる場合があり、将来の運用成果を保証するものでもありません)
出典:金融庁「つみたてシミュレーター」
https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator
20代のうちは、月1,000円や1万円といった少額からでも、時間を味方につけることで大きな意味を持ちます。
30代:収入とのバランスを取る
30代は収入が安定してくる一方、支出も増えやすい時期です。 「無理のない金額」を、自分の生活に合わせて決めることが大切です。
結婚・住宅・子育てなど、ライフイベントが重なりやすい時期でもあります。積立額を大きくすることより、「生活を圧迫しない範囲で長く続けられる金額」を優先するのがおすすめです。
40代以降:老後資金を見据える
40代以降は、老後までの残り時間から逆算して、必要な金額感を考える時期に入ります。
老後資金への意識が高まる分、積立額を一気に増やしたくなることもあります。 ただ、生活に無理のない範囲で続けることが何より大切です。
| 年代 | 意識すべきポイント | 金額感の目安 |
|---|---|---|
| 20代 | 時間を味方につける | 月1,000円〜1万円程度からでも◎ |
| 30代 | 生活とのバランス | 収入の10〜30%を目安に無理なく |
| 40代以降 | 老後からの逆算 | 生活を圧迫しない範囲で継続を優先 |
※あくまで一般的な目安です。実際の金額は収入や生活費によって大きく異なります。
ちなみに、ひよこは今30代後半です。 月10万円(つみたて投資枠の上限相当)を、約3〜4年ほど続けています。 元本に対して、評価額は1割ほど増えている状態です。 正直「もっと早く知っていれば」と思うこともあります。

この記事では、25歳から始めた場合と35歳から始めた場合で、65歳時点の資産に約700万円もの差が出る可能性があるという試算も紹介しています。年代による差が気になる方は、あわせて読んでみてください。
月10万円って聞くと多く感じるかもしれへんけど、ひよこも最初は月1〜3万円くらいからやったで。続けながら少しずつ増やしていけばええと思う。
【体験談】「もう遅いかも」に焦って個別株に飛びついたひよこの話
年齢への焦りから、勢いで動いてしまい、遠回りをしました。 でも、そこから「年齢より続け方」が大事だと気づけました。
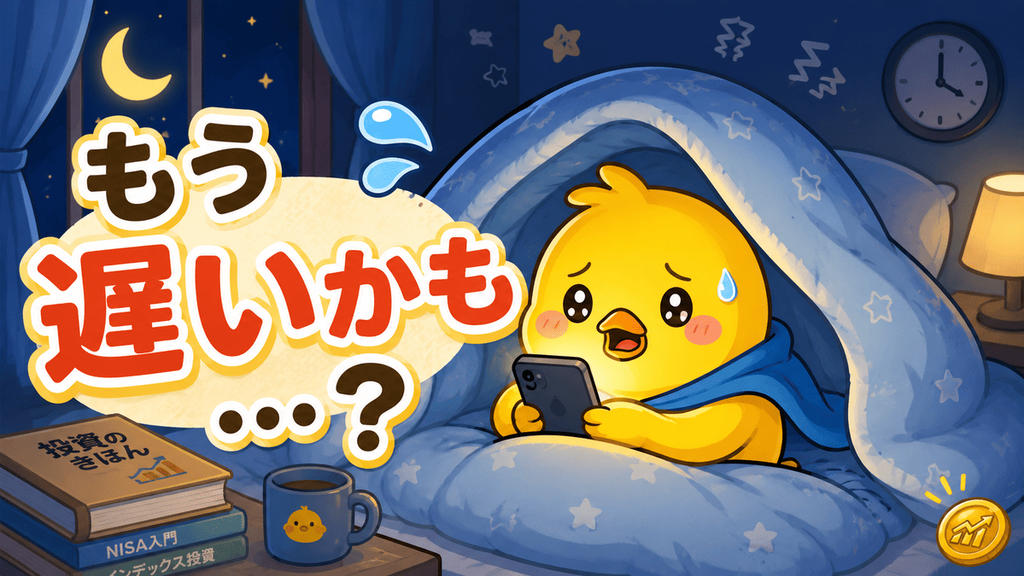
布団の中で見た「20代のうちにやるべきこと」記事がきっかけ
正直に話します。今から数年前、20代後半から30代前半にかけての話です。
寝る前、布団の中でなんとなくスマホを見ていました。 そこに「20代のうちにやるべきこと」という記事が目に飛び込んできました。
同世代がすでに資産形成を進めているという内容でした。 それを見て、頭の中が一気に「え、もう遅いんちゃうか」でいっぱいになりました。
実はそのとき、ひよこはすでに証券口座だけは開設していました。 でも「口座を開いた」という事実に満足してしまい、そのまま何ヶ月も放置していたのです。
口座開設して満足して放置。投資始められない人あるあるやと思います。
口座開設だけして満足→焦って高配当株や話題の個別株へ
放置していた反動もあったのか、布団の中で焦りが爆発しました。 翌日、ひよこは「今すぐ結果を出さなきゃ」という気持ちだけで動いてしまいました。
じっくり調べる余裕もないまま、高配当株や話題の個別株に手を出しました。 完全に勢いだけの判断でした。
「若いうちにやっとけばよかったのに」
これは、当時一番言われたくなかった一言です。 誰かに実際に言われたわけではありませんが、自分の中で勝手に聞こえてくるような感覚がありました。
そこから学んだ「年齢より続け方」の大切さ
焦って個別株に飛びついた結果、値動きが気になって毎日チェックする日々が始まりました。
大きく損をしたわけではありませんが、精神的にはかなり消耗しました。
この時は確か村田製作所とトヨタ自動車の株を買ったと思います。
しばらくして、ふと立ち止まって考えました。
「別に、20代のうちに完璧にできてる必要なんてなかったんちゃうか」
年齢を気にして焦っていたのは、自分だけでした。
実際には「いつ始めたか」より「どう続けるか」のほうが、ずっと大事だったんです。
今は積立を中心に、無理のないペースで続けています。
あのとき焦って個別株に飛びついた経験も、今では「勢いだけで動くと遠回りする」といういい教訓になりました。
年齢に追い立てられて空回りするより、自分のペースを見つけるほうがよっぽど大事やったなって、今は思うわ
何歳から始めても失敗しないための3つのポイント
年齢に関係なく大切なのは、金額の大きさより「続けられる仕組み」を作ることです。
金額より継続を優先する
最初から大きな金額を目指す必要はありません。 無理なく続けられる金額から始めることが、結果的に一番の近道です。
途中でやめてしまうと、複利の効果も積立の効果も十分に発揮されません。少額からでも、続けることを最優先に考えましょう。
年代の合わない情報に振り回されない
SNSやニュースで見る情報は、自分と同じ状況の人の話とは限りません。
「20代のうちにやるべきこと」「30代で貯めておきたい金額」といった情報は、あくまで一つの目安です。自分の収入・生活費・家族構成に合わせて考えることが大切です。
焦って飛びつく前に基本を固める
焦りを感じたときほど、いったん立ち止まって基本に立ち返ることが大切です。
「長期・分散・積立」という投資の基本を思い出すだけで、勢いで判断してしまうリスクを減らせます。
よくある質問
- Q投資は何歳から始めるのが理想ですか?
- A
理想を言えば早いほうが有利ですが、絶対的な正解の年齢はありません。 自分が「始めよう」と思ったタイミングが、今のあなたにとって一番早いタイミングです。 無理のない範囲で、今日から少しずつ始めてみましょう。
- Q40代・50代から始めても遅くないですか?
- A
遅くはありません。年代に合った金額感・戦略で始めれば、十分に意味があります。 老後までの期間から逆算して、無理のない範囲で続けることが大切です。 焦らず、自分のペースで始めれば大丈夫です。
- Q投資を始めるのに年齢の上限はありますか?
- A
制度上の年齢の上限は特にありません。 2022年の民法改正により、18歳から証券口座を開設できるようになっています。 下限はありますが、上限を気にする必要はありません。
まとめ
✅ 投資に「もう遅い」という年齢はない。法律上の下限は18歳だが、上限のルールはない
✅ 年代によって変わるのは「意識すべきポイント」や「金額感」であって、始めていいかどうかではない
✅ 定年退職者への調査でも「資産運用をやっておけばよかった」が1位。後悔している人は少なくない
✅ 大切なのは年齢より「続けられる仕組み」を作ること。少額からでも、まず一歩を踏み出すことが近道
▶ マネックス証券で口座開設する(無料・スマホで完結)
米国株の個別分析をしたい人に向いている証券会社です。
※手数料やキャンペーン内容などの最新情報は、必ず公式サイトでご確認ください。
年齢を気にして焦っていたひよこも、今は月10万円の積立を3〜4年ほど続け、元本に対して1割ほど資産が増えています。
もっと早く知っていれば、と思うこともありますが、それでも「今日始めたこと」に意味があったと感じています。
この記事を書いているひよこについては、こちらのプロフィールページもあわせてご覧ください。
運営者プロフィール
※本記事の内容は執筆時点の情報です。制度や税制は変更される場合があるため、最新情報は必ず公式サイトでご確認ください。
今日の一歩が、いつか大きな翼になる。まだ飛ばれへんけどなあ🐣


コメント