

※この記事にはアフィリエイト広告(プロモーション)を含みます。 とはいえ、ひよこが実際に「いいな」と思ったものだけ紹介してます
「こどもNISAって最近よく聞くけど、子どもいないし関係ないよね?」 そう思って、ニュースを閉じた人も多いのではないでしょうか。
実は、こどもNISAは子どもがいない人にも関係ある制度です。 ただし、自分用に口座を作れるという意味ではありません。
制度の考え方が、大人の自分にもそのまま当てはまるからです。 その考え方とは、「長く・コツコツ・非課税で育てる」こと。 つまり、お金は置き場所で未来が変わるということです。
ひよこにも子どもはいません。 それでも、こどもNISAを調べたことで、自分のお金を見直せました。

子どもの頃のお年玉、通帳に入れたはずやのに、その通帳ごと行方不明やねん。こどもNISAのニュース見て、真っ先に思い出したのがそれやったわ…
この記事では、こどもNISAの基本とジュニアNISAとの違いを整理します。 さらに、子育て世帯のアンケート結果も紹介します。 そのうえで、子どもがいない人が知っておく意味を、体験談と試算でお話しします。
ちなみに、ひよこは投資歴5年ほどです。 今は新NISAで、オルカンとS&P500の2本に月10万円を積み立てています。
こどもNISAとは?いつから始まる?制度の基本をやさしく解説
まずは、こどもNISAがどんな制度なのかを整理します。 ひよこも最初は「子ども版のNISAでしょ?」くらいの理解でした。
2027年1月スタート、0〜17歳が使える新しいNISA
こどもNISAは、2026年度の税制改正で新しく決まった制度です。 2027年1月1日から始まる予定です。
大和総研のレポートでも、2026年度税制改正法の成立で開始が決まったと解説されています。
https://www.dir.co.jp/report/research/law-research/tax/20260526_025774.pdf
今の新NISAは、18歳以上しか使えません。 こどもNISAでは、0〜17歳の子どもも非課税で投資ができるようになります。
こどもNISA=0〜17歳の子ども名義で、非課税の積立投資ができる制度(2027年1月開始予定)
制度の正式な内容は、金融庁のNISA特設サイトで確認できます。
金融庁 NISA特設サイト:https://www.fsa.go.jp/policy/nisa2/
年間投資枠は60万円・上限600万円。大人のNISAと比べるとわかりやすい
こどもNISAは、大人のNISAとくらべるとイメージしやすくなります。 大人のNISAには、「つみたて投資枠」と「成長投資枠」の2つの箱があります。 こどもNISAにあるのは、このうち「つみたて投資枠」の箱だけです。
| 大人のNISA(18歳以上) | こどもNISA(0〜17歳) | |
|---|---|---|
| 使える箱 | つみたて投資枠+成長投資枠 | つみたて投資枠のみ |
| 年間投資枠 | 最大360万円(つみたて120万円+成長240万円) | 60万円 |
| 月に直すと | つみたて投資枠は月10万円が目安(年120万円÷12か月) | 月5万円が目安(年60万円÷12か月) |
| 非課税で持てる上限 | 1,800万円 | 600万円 |
| 個別株 | 成長投資枠で買える | 買えない |
| まとまったお金を一度に投資 | 成長投資枠ならいつでもできる(つみたて投資枠もボーナス設定で年120万円以内ならほぼ一括が可能) | 積立のみ(一時的な増額設定がどこまでできるかは金融機関による) |
こどもNISA=大人のNISAの「つみたて投資枠」だけを、半分のサイズにしたもの
年間60万円を毎月同じ額で積み立てると、月5万円です。 毎月5万円を積み立てると、10年で上限の600万円に届く計算です。
大人のNISAのつみたて投資枠では、好きな日に買う「スポット購入」はできません。 ただ、証券会社の「ボーナス設定」を使えば、年120万円の範囲で1月にまとめて買うことはできます。 まとまったお金を好きなタイミングで買いたいなら、成長投資枠を使うのが基本です。
こどもNISAには、その成長投資枠がありません。 そのため、お年玉をもらった日に、その場で投資信託を買う(スポット購入)ことはできません。 お年玉をこどもNISAに回したい場合は、積立額を一時的に増やす設定を使うことになりそうです。 ただ、増額の設定がどこまで自由にできるかは、金融機関によって異なるとされています。 制度開始に向けた各社の案内を確認しておくと安心です。
大人は「積立用」と「自由に使える用」の2つの箱があるけど、こどもNISAは「積立用」の箱1つだけってことやな。ひよこの通帳みたいに、どっかに消える心配はなさそうや
自由度が低いぶん、「毎月コツコツ、長く育てる」が自然と守られる仕組みです。 制度の詳しい内容は、金融庁のNISA特設サイトで確認できます。
金融庁 NISA特設サイト:https://www.fsa.go.jp/policy/nisa2/
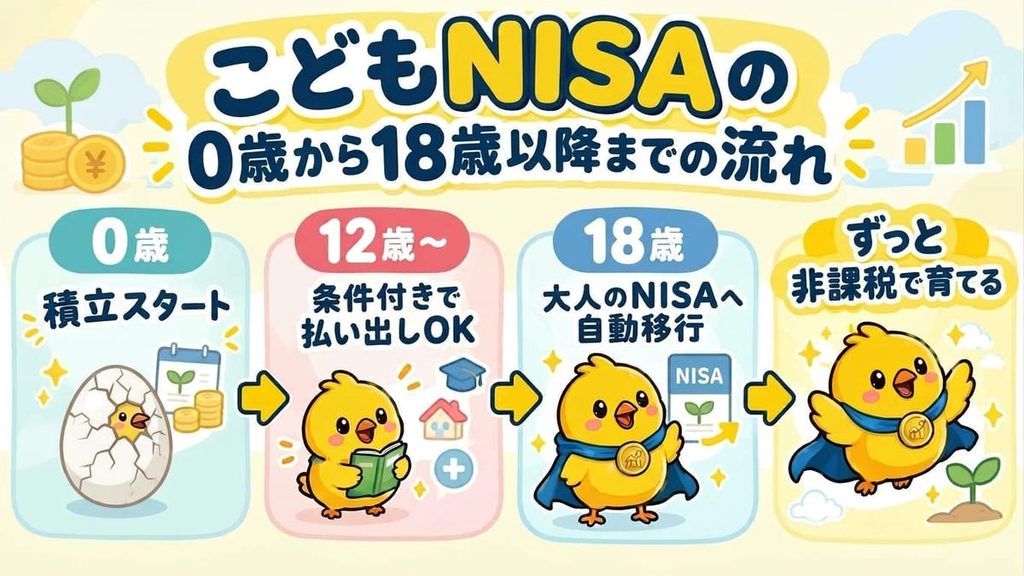
12歳から教育費などに払い出しでき、18歳で大人のNISAへ自動で移る
こどもNISAには、払い出しのルールがあります。 12歳以上で、本人の教育費や生活費に使うと確認できれば、払い出せる仕組みです。
そして18歳になると、大人のNISAのつみたて投資枠へ自動で移ります。 0歳から始めて、大人になっても非課税で育て続けられるイメージです。
注意点として、口座を作った金融機関は、途中で変更できない予定とされています。 マネックス証券の解説記事でも、この点が紹介されています。 口座開設の前に、どこで始めるかをじっくり選ぶことが大切です。
参考:https://media.monex.co.jp/articles/-/28668
- QこどもNISAは、いつでも好きな時にお金を引き出せますか?
- A
いつでも自由に引き出せるわけではありません。 12歳以上で、本人の教育費や生活費に使うと確認できる場合に払い出せる仕組みとされています。細かい条件は、開始前に金融庁や各金融機関の情報で確認しておくと安心です。
こどもNISAとジュニアNISAの違いは?
「子ども向けのNISAって、前にもなかった?」 そう思った人もいるかもしれません。
以前は「ジュニアNISA」という制度がありました。 2016年に始まり、2023年末で終了しています。
ジュニアNISAが使われにくかった理由
ジュニアNISAは、当初18歳になるまで原則として引き出せませんでした。 途中で払い出すと、さかのぼって課税される仕組みだったんです。
「子どものためのお金なのに、必要な時に使えない」 これが、使いにくいと言われた大きな理由の一つです。
こどもNISAで変わったポイント
こどもNISAでは、12歳以上なら教育費などに払い出せるようになります。 さらに、18歳で大人のNISAへ自動で移るので、手続きの手間も少なくなります。
| 項目 | ジュニアNISA(2023年末で終了) | こどもNISA(2027年開始予定) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 0〜17歳 |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税期間・上限 | 非課税期間5年(18歳まで継続可) | 上限600万円 |
| 買える商品 | 上場株式・投資信託など | つみたて投資枠の対象商品のみ |
| 払い出し | 当初は18歳まで原則不可 | 12歳以上で教育費・生活費なら可 |
| 18歳以降 | 大人のNISAへの自動移行なし | 大人のNISAへ自動で移る |
ポイントは「途中で使えるようになった」こと。子どもの将来のお金として、ぐっと使いやすくなっています。
子育て世帯はこどもNISAをどう使う?アンケートでわかった使い道と金額
「実際、子どもがいる家庭はどう考えてるんやろ?」 気になって、こどもNISAのアンケートを調べてみました。
使い道の1位は「教育費」ではなく「将来の土台づくり」
三菱UFJアセットマネジメントの調査(2026年3月、有効回答1,364名)の結果です。 投資経験のある人を中心に、複数回答で聞いています。
| 利用理由(複数回答) | 割合 |
|---|---|
| こどもの将来の資産形成の土台づくり | 72% |
| こどもの将来資金 | 54% |
| 教育資金 | 51% |
ひよこは「こどもNISA=教育費のため」だと思い込んでいました。 でも実際は、大人になってからも続く「土台」をつくりたい人が多いようです。
お金の出どころは、「生活費の余剰資金」や「児童手当」が多かったそうです。
将来の土台かあ。ひよこのお年玉は、土台どころか通帳ごと行方不明やけどな…
出典:三菱UFJアセットマネジメント「こどもNISAに関する意識調査」 https://www.am.mufg.jp/report/column_260410.html
積立額は「月5,000円〜2万円未満」が中心
年間60万円と聞くと、「そんなに出せない」と感じるかもしれません。 でも、多くの家庭は少額で考えているようです。
楽天証券の調査(2026年5月、子育て中の1,000人)の結果です。 毎月の積立希望額は「月5,000円程度」が38%で最多でした。 次いで「月1万円程度」が34%、「月2万円程度」が13%です。
松井証券の調査(2026年9月、17歳以下の子を持つ親1,200名)でも、同じ傾向でした。 月2万円未満が、約8割を占めています。
枠を使い切る家庭は少数派。「無理のない少額で長く」が主流のようです。
出典:楽天証券「こどもNISAや金融教育に関する意識調査」
https://www.rakuten-sec.co.jp/web/info/info20260619-01.html
出典:松井証券「お子さまの教育資金や資産形成に関するアンケート」 https://www.matsui.co.jp/company/research/20260918.pdf
「やるかどうか」は投資経験と家庭の会話で差が出る
楽天証券の調査では、投資経験のある保護者の7割超が前向きでした。 「利用したい」「内容によっては利用したい」と答えています。 一方、投資未経験の保護者では4割にとどまりました。
松井証券の調査では、家庭でお金の話をする層の利用意向は66.4%でした。 話さない層の21.1%と比べると、約3倍の差です。
ひよこはこの結果を見て、少しドキッとしました。 制度そのものより、「お金を知っているか、話しているか」で選択が変わるからです。
これは、子どもがいない人にも当てはまる話だと思います。 自分のお金について知っているかどうかで、選べる道は変わってきます。
こどもNISAは子どもがいない人にも関係ある?
ここからが、この記事でいちばん伝えたいところです。 子どもがいない人にとって、こどもNISAを知る意味はあるのでしょうか。
ひよこの答えは「ある」です。 理由を3つお話しします。
将来、家族を持つときの「選択肢」として知っておける
今は子どもがいなくても、この先どうなるかは分かりません。 家族を持つことになったとき、制度を知っていれば慌てずにすみます。
知識は、使う日が来るまで腐りません。 「そういえばこんな制度あったな」と思い出せるだけで、選択肢が一つ増えます。
周りで話題になったときに慌てずにすむ
こどもNISAは、職場や友人の会話でも出てきそうな話題です。 「ジュニアNISAと何が違うの?」と聞かれて、ざっくり答えられたら十分です。
ひよこは以前、投資の話題で黙り込んだことがあります。 あの気まずさを思えば、知っておいて損はありません。
一番の価値は「お金の置き場所」の考え方を学べること
こどもNISAは、子どもが小さいうちからお金を長く育てる制度です。 つまり、時間を味方につける仕組みそのものです。
これは、大人の自分にもそのまま当てはまります。 子どもがいなくても、「自分のお金をどこに置くか」は今日から考えられます。
こどもNISAは子どものための制度。でも「お金は置き場所で未来が変わる」という考え方は、子どもがいない大人にも共通です。
楽天証券は、楽天ポイントを貯めたい人、楽天経済圏をよく使う人に向いていると感じています。
自分のお金の置き場所を見直したい方は、まず口座を持つところから始めてみてください。
▶ 楽天証券で口座開設する(楽天ポイントを貯めながら投資できる)
※手数料・キャンペーン内容は変更される場合があります。最新情報は公式サイトでご確認ください。
【体験談】通帳で眠ったお年玉と、今育っているNISAの差
ここからは、ひよこの体験談です。 ひよこがどんな人間(ひよこ)なのかは、プロフィールページで紹介しています。
運営者プロフィール:https://hy-bulkasset.com/profile/
毎年2〜3万円のお年玉、通帳ごと行方不明
子どもの頃、ひよこは毎年2〜3万円ほどのお年玉をもらっていました。 親戚の家を回るたびに、ぽち袋が増えていくのが楽しみでした。
そのお年玉は、子ども名義の通帳に入れていたはずです。 「はず」と書いたのは、その通帳の行方が分からないからです。
こどもNISAのニュースを読んだのは、昼休みにスマホを眺めていた時でした。 「0歳から非課税で積み立てできる」という一文を見た瞬間、あの通帳が浮かびました。
あの頃にこどもNISAがあったらなあ…。いや、通帳がなくなったんはひよこのせいちゃうで。たぶん通帳のほうが自分で旅に出たんや
週末、実家の押し入れをひっくり返してみました。 出てきたのは、小学生の頃の工作と、片方だけの手袋だけでした。
もし0歳からこどもNISAがあったら?試算してみた
悔しかったので、試算してみました。 お年玉の年3万円を、毎月2,500円の積立に置きかえています。
こどもNISAは毎月の積立が基本なので、月額に換算しました。 計算は、金融庁のつみたてシミュレーターと同じ「毎月積立・月複利」の考え方です。
金融庁 つみたてシミュレーター:https://www.fsa.go.jp/policy/nisa2/tsumitate-simulator
| 想定利回り(年率) | 0〜17歳の18年間の積立元本 | 18歳時点の評価額 | 30代後半まで約20年そのまま保有 |
|---|---|---|---|
| 3% | 54万円 | 約71万円 | 約129万円 |
| 5% | 54万円 | 約87万円 | 約232万円 |
※あくまで計算上のシミュレーションです。実際の運用では元本割れのリスクがあり、将来の成果を保証するものではありません。
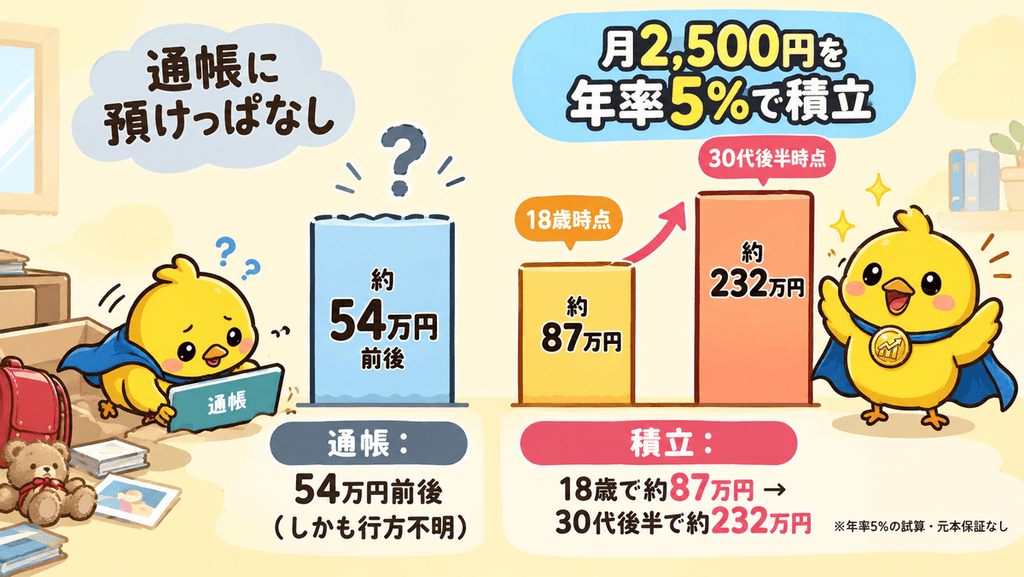
預金の金利は、時期によって違います。 ただ、一般的には大きく増えにくいと言われています。 同じ54万円でも、置き場所が違うだけで差がつく可能性があるわけです。
ひよこの場合は、そもそも通帳ごと行方不明なので、差は計算不能です。
心の声「過去を悔やむより、自分の積立額を見ろ」
試算表を眺めて、しばらく落ち込みました。 「232万円あったら…」と、ありもしないお金の使い道まで考えていました。
そこで聞こえてきたのが、自分の心の声です。
過去を悔やむより、いまの自分の積立額を見ろ。
たしかに、子どもの頃の制度は選べませんでした。 でも、今の自分のお金の置き場所は、自分で選べます。
ひよこは投資歴5年ほどです。 今は新NISAで、オルカンとS&P500の2本に月10万円を積み立てています。 評価額は、積立元本から2〜3割ほどプラスになっています。
もちろん、これからも値下がりする時期はあると思います。 それでも、通帳で眠らせず、時間をかけて育てる場所に置けています。 それが、昔の自分にはできなかったことです。
「あの頃の制度」は選べなかった。でも「今の置き場所」は、今日の自分が選べる。
こどもNISAを調べていちばん得をしたのは、子どもがいないひよこ自身かもしれません。
よくある質問
- Q子どもがいなくても、こどもNISAの口座を自分用に作れますか?
- A
自分用には作れません。 こどもNISAは、0〜17歳の子ども本人名義の制度です。18歳以上の大人は、今ある新NISAを使う形になります。
- QこどもNISAと親のNISAは、両方使えますか?
- A
別々の制度として、それぞれ使える仕組みです。 親は自分の新NISA、子どもはこどもNISAと分けて考えるイメージです。親の資産づくりと、子どもの将来資金を分けて準備しやすくなります。
- Q子どもがいない人が、今からできる準備はありますか?
- A
まずは、自分のお金の置き場所を見直すことです。 「長く・コツコツ・非課税」という考え方は、大人の新NISAでも同じように使えます。
まとめ
✅ こどもNISAは2027年1月開始予定で、0〜17歳が使える非課税の積立制度
✅ 年間投資枠は60万円・上限600万円で、使えるのはつみたて投資枠のみ
✅ ジュニアNISAと違い、12歳以上なら教育費などに払い出しができる
✅ アンケートでは、使い道は「将来の土台づくり」、積立額は月2万円未満が中心
✅ こどもNISAは子どもがいない人にも関係ある。「お金は置き場所で未来が変わる」という考え方は大人にも当てはまる
子どもの頃のお金の置き場所は、自分では選べませんでした。 でも、大人になった今は違います。
こどもNISAをきっかけに、自分のお金の置き場所を一度見直してみてください。
▶ 楽天証券で口座開設する(楽天ポイントを貯めながら投資できる)
楽天証券は、楽天ポイントを貯めたい人、楽天経済圏をよく使う人に向いています。 ※手数料・キャンペーン内容は変更される場合があります。最新情報は公式サイトでご確認ください。
今日の一歩が、いつか大きな翼になる。まだ飛ばれへんけどなあ🐣
※本記事の内容は執筆時点の情報です。制度や税制は変更される場合があるため、最新情報は必ず公式サイトでご確認ください

コメント