

※この記事にはアフィリエイト広告(プロモーション)を含みます。とはいえ、ひよこが実際に「いいな」と思ったものだけ紹介してます
積立額を月10万円まで増やしたはいいものの、銀行口座がじわじわ減っていくのを見て不安になったことがあります。
「これ、続けられるんかな…」と、正直かなり焦りました。
「新NISA 積立の減額タイミングは、どう判断すればいいんだろう」
そう思っていませんか?
暴落していないのに積立が苦しい。そんな悩みを持つ人は、実は少なくありません。
結論から言うと、積立のやめどき・減額タイミングは、暴落時だけではありません。
積立額そのものが生活を圧迫している時も、見直しのサインです。
この記事を読むと、次のことがわかります。
📌 この記事を読むとわかること
新NISAの積立、減額タイミングは暴落だけの話じゃない
積立の減額タイミングは、相場の暴落時だけでなく、積立額そのものが家計を圧迫している時にも訪れます。
「積立をやめるかどうか」というと、多くの人は相場が下がった時を思い浮かべます。
でも実際には、相場が特に荒れていなくても、積立額を上げすぎたことで生活が苦しくなるケースがあります。
非課税枠を目一杯使おうとして、積立額が背伸びしすぎるケース
新NISAでは、つみたて投資枠の上限が月10万円まで拡大されました。この非課税枠を使い切りたいという気持ちから、積立額を一気に増やす人は少なくないです。
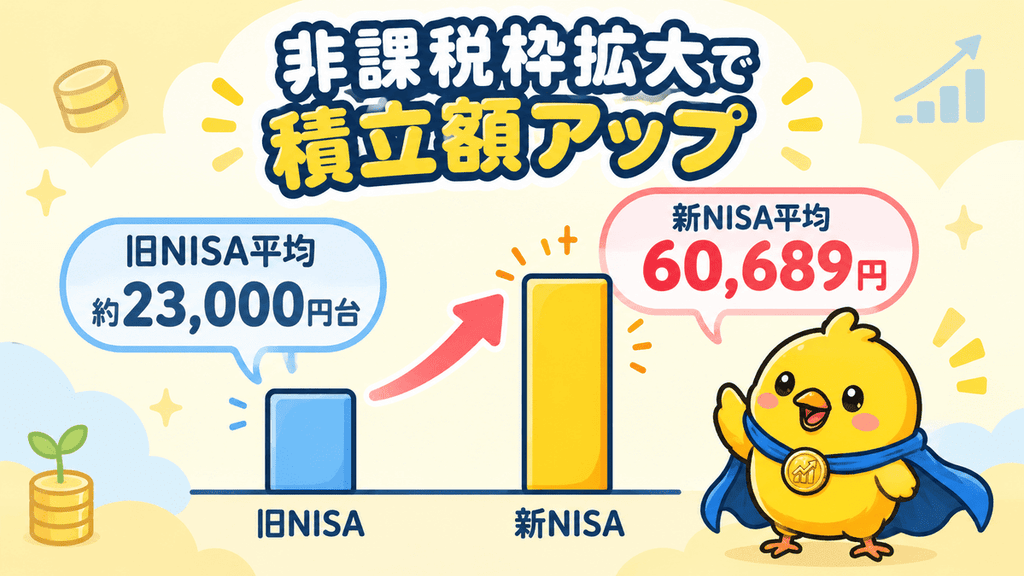
民間の投資意識調査によると、新NISAの積立額は「9万円以上10万円未満」と回答した人が36.5%で最多でした。一方、少額で積み立てる人も一定数いるため、全体の平均積立額は月60,689円となっています。
(出典:400F「新NISAの利用実態調査」https://dime.jp/genre/1723310/2/
非課税枠が拡大されたことで、積極的に金額を増やす人が多いことがうかがえます。ただし、増やした金額が生活に無理のない範囲かどうかは、また別の話です。
みんな、積立額を増やす方向に動いている
三菱UFJ国際投信が公表している調査レポートでも、新NISA開始前後の積立額を比較すると、増額させた人が最も多かったと報告されています。
一方で、相場が下落した局面では、積立額に変化がなかった人が多数を占めつつも、減額した人が増額した人を上回ったことも分かっています。
(出典:三菱UFJ国際投信「相場下落時の投資行動調査」2025年2月13日公表)
つまり、多くの人が暴落時には慌てず、非課税枠の拡大時には増額する傾向にあるといえます。これは裏を返せば、暴落よりも増額したタイミングの方が、家計への影響が出やすいとも言えます。
なぜ積立額を上げすぎると、生活が苦しくなるのか
非課税枠を使い切りたいという気持ちが先行し、生活費とのバランスを見誤りやすいためです。
「もったいない」という気持ちが、金額を押し上げる
新NISAのつみたて投資枠は、年間120万円(月10万円)まで拡大されました。せっかくの非課税枠だからと、上限に合わせて金額を決めてしまう人は少なくありません。
一般的には、積立額は非課税枠の上限ではなく、自分の収入・支出から逆算した無理のない金額で決める方が続けやすいと言われています。

積立額を決めた時の生活費と、今の生活費がズレることもある
積立額を決めた時点では無理がなくても、その後の生活や仕事の環境の変化などで、生活費のバランスが変わることがあります。
金融庁のNISA特設サイトでも、家計の状況変化(転職や休職による収入減、結婚・出産・進学・住宅購入などのライフイベントに伴う支出増)に応じて積立額を見直すことが選択肢の一つとして紹介されています。(出典:金融庁 NISA特設サイト https://www.fsa.go.jp/policy/nisa2/)
積立額は一度決めたら固定、というものではありません。証券会社のアプリやサイトから、いつでも金額を変更できます。
積立が苦しい時に検討したい3つの選択肢
やめる前に、状況に応じて選べる3つの選択肢があります。
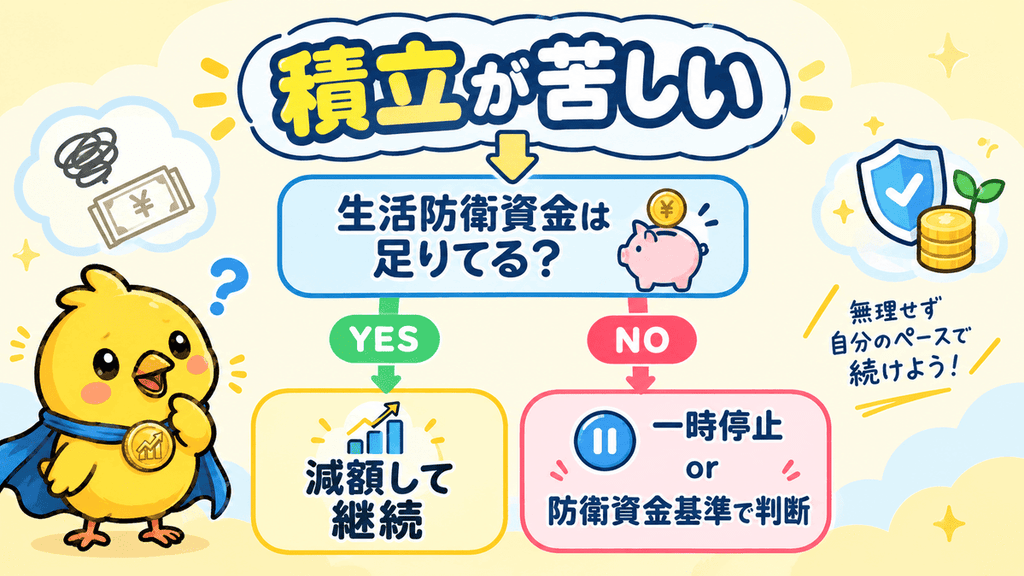
| 選択肢 | こんな人に向いている | メリット | 注意点 |
|---|---|---|---|
| ①減額して継続 | 生活費は苦しいが、積立自体は続けたい人 | 非課税枠を使いながら家計負担を軽減できる | 減額分の非課税枠は使いきれない場合がある |
| ②一時停止する | 一時的な支出増(結婚・引越し等)で余裕がない人 | 家計を立て直す時間を作れる | 停止中は非課税枠を利用できない |
| ③生活防衛資金を基準に判断する | なんとなく不安で感情的に判断しがちな人 | 感情ではなく数字で機械的に判断できる | 生活防衛資金の把握がまず必要 |
①減額して継続する(ひよこが選んだ方法)
積立額を完全にゼロにするのではなく、無理のない金額まで下げて続ける方法です。
一般的には、積立額の変更に手数料やペナルティはかかりません。生活に合わせて柔軟に金額を変えられる点は、新NISAのつみたて投資枠のメリットのひとつです。
- Q積立額の変更に手数料はかかりますか?
- A
一般的にはかからないとされています。 証券会社によって異なる場合もあるため、事前に公式サイトで確認しておくと安心です。
②一時停止する
一時的に大きな支出が重なるタイミングでは、積立自体をいったん止めるのも選択肢です。
積立を止めたら負け、と思う必要はありません。生活費が確保できないまま無理に積立を続ける方が、家計にとってはリスクになります。
③生活防衛資金を基準に機械的に判断する
なんとなく不安で悩み続けるより、生活防衛資金(生活費の3〜6ヶ月分が目安と言われることが多い)を下回りそうかどうかで判断する方法です。
感情ではなく数字で判断基準を決めておくと、悩む時間そのものを減らせます。

【体験談】月10万円の積立を、半年だけ5万円に減らした話
結論:積立額を上げすぎたことに気づき、いったん減額して家計を立て直しました。
正直に話します。
旧NISA時代、ひよこの積立額は月3万3千円でした。新NISAが始まって非課税枠が拡大されたとき、せっかくだしと積立額を月10万円まで一気に増やしました。

積み立て枠マックスまで入れないともったいなと思ってたで
もともと、ひよこは飲み会や会社の付き合いが多い方でした。そこに追い打ちをかけるように、昇進が重なりました。
昇進って、本来は嬉しいことのはずです。でも現実は違いました。
昇進した途端に出費が増えるという、笑えないギャップに直面したわけです。
積立3年目に入った頃、銀行口座アプリを開くたびに、残高がじわじわ減っていくのが見えるようになりました。給料日前、コンビニのレジで一瞬「今月大丈夫かな」と頭をよぎった夜もありました。
実際不動産会社から今月分の家賃入ってませんが・・・って言われたこともあります(笑)
「積立をやめるべきか、減らすべきか」
本気で悩みました。でも、やめるという決断はできませんでした。せっかく続けてきた積立を完全に止めるのは、なんだかもったいない気がしたからです。
そこで選んだのが、月10万円から月5万円への減額でした。
正直に言うと、最初は積立額を下げるなんてなんだか負けた気分という、妙なプライドもありました。でも実際にやってみると、家計にかなり余裕が生まれました。
半年ほど月5万円で続けた頃、貯金にも少しずつ余裕が戻ってきました。そのタイミングで、再び月10万円に戻しました。
このとき、自分の中で腑に落ちた言葉がありました。
「無理せず休んでいいんや」
積立は、完璧に一定額を続けることだけが正解ではありません。生活の状況に合わせて、減らしたり戻したりしながら続けていい。そう思えるようになってから、積立に対する気持ちがずいぶん楽になりました。
よくある質問
- Q積立額を減らすと、非課税枠がもったいないですか?
- A
使い切れなかった非課税枠は、その年に限っては再利用できません。 ただし、生活を圧迫してまで積立額を維持するより、無理のない範囲で長く続ける方が、結果的に非課税のメリットを長く受けられます。
- Q積立を一時停止したら、口座は解約になりますか?
- A
いいえ、一時停止しても口座が解約されることはありません。 積立設定を停止するだけなので、再開したいタイミングでいつでも積立を再開できます。
- Q積立額を減らすタイミングに決まりはありますか?
- A
決まったタイミングはありませんが、生活費の余裕が減ってきたと感じた時が一つの目安です。 月末の口座残高を見て不安になる回数が増えてきたら、見直しのサインと考えてよいでしょう。
まとめ
📝 この記事のまとめ
昇進して喜んでたはずやのに、なんでか出費だけ増えて口座が寂しくなっていったあの半年間。

今では「無理せず休んでいいんや」って、自分に言えるようになったで。
この記事を書いているひよこについては、こちらのプロフィールページもあわせてご覧ください。
▶ 運営者プロフィール
※本記事の内容は執筆時点の情報です。制度や税制は変更される場合があるため、最新情報は必ず公式サイトでご確認ください。
今日の一歩が、いつか大きな翼になる。まだ飛ばれへんけどなあ🐣

コメント